Domain oiie.de kaufen?
Wir ziehen mit dem Projekt
oiie.de um.
Sind Sie am Kauf der Domain
oiie.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain oiie.de kaufen?
Was ist die typische Abschreibungsdauer für materielle Anlagegüter in einem Unternehmen? Welche Faktoren beeinflussen die Abschreibungsdauer von Vermögenswerten?
Die typische Abschreibungsdauer für materielle Anlagegüter beträgt in der Regel zwischen 3 und 50 Jahren, abhängig von der Art des Vermögenswerts. Faktoren, die die Abschreibungsdauer beeinflussen, sind die Nutzungsdauer des Vermögenswerts, der Restwert, die geplante Nutzung des Vermögenswerts und gesetzliche Vorschriften. Eine genaue Abschreibungsdauer wird durch eine sorgfältige Bewertung dieser Faktoren bestimmt. **
Wie lange sollte die Abschreibungsdauer für computerbasierte Anlagegüter sein? Was muss berücksichtigt werden, um die Abschreibungsdauer für ein Gebäude festzulegen?
Die Abschreibungsdauer für computerbasierte Anlagegüter sollte in der Regel zwischen 3 und 5 Jahren liegen, da sich die Technologie schnell weiterentwickelt. Bei der Festlegung der Abschreibungsdauer für ein Gebäude müssen Faktoren wie die Nutzungsdauer, der Wertverlust und die Instandhaltungskosten berücksichtigt werden. Außerdem spielen gesetzliche Vorschriften und steuerliche Aspekte eine Rolle bei der Bestimmung der Abschreibungsdauer. **

Ähnliche Suchbegriffe für Abschreibungsdauer
Top-Angebote
Produkte zum Begriff Abschreibungsdauer:
-
Chicco Digitaler Audio-Babymonitor, DECT-Technologie, Zwei-Wege-Kommunikation, 5 (Babyphone Audio, 300 m) (00011991000000)Chicco Digitaler Audio-Babymonitor, DECT-Technologie, Zwei-Wege-Kommunikation, 5 (Babyphone Audio, 300 m) (00011991000000)61,04 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
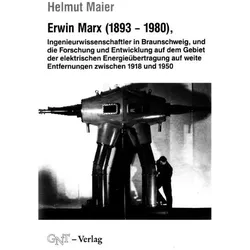
Erwin Marx (1893-1980), Ingenieurwissenschaftler in Braunschweig, und die Forschung und Entwicklung, Fachbücher von Helmut MaierDas Buch "Erwin Marx (1893-1980), Ingenieurwissenschaftler in Braunschweig, und die Forschung und Entwicklung" bietet eine umfassende Analyse des Lebens und der Arbeit von Erwin Marx, einem bedeutenden Ingenieurwissenschaftler des 20. Jahrhunderts. Es beleuchtet seine Rolle in der Entwicklung der Elektrotechnik, insbesondere im Bereich der elektrischen Energieübertragung über weite Entfernungen. Der Autor, Helmut Maier, führt die Leser durch Marx' Karriere, beginnend mit seinen Anfängen in Sachsen bis hin zu seiner Zeit in Braunschweig, wo er als Wissenschaftsorganisator und Forscher tätig war. Das Buch behandelt verschiedene Aspekte von Marx' Arbeit, einschliesslich seiner Beiträge zur Hochfrequenzforschung, der Lichtbogenforschung und der Entwicklung von Stromrichtern. Es wird auch auf die Herausforderungen eingegangen, die er während des Zweiten Weltkriegs und in der Nachkriegszeit bewältigen musste, sowie auf die Kontinuität in der Forschung und Organisation, die seine Karriere prägte.40,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
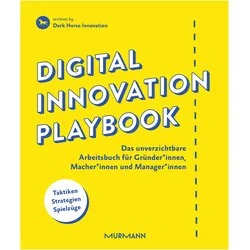
Digital Innovation Playbook, Fachbücher von Dark Horse InnovationDas Handbuch für Innovationen in der digitalen Welt. Das Digital Innovation Playbook ist das erste komplette Handbuch für alle, die Innovation betreiben, geschrieben von einer der renommiertesten Innovationsschmieden unserer Zeit. Es ist eine Weiterentwicklung des Design Thinkings und versteht sich wie kein zweites als Arbeitsbuch für die Praxis. Die Vorbereitung, Durchführung und Weitergabe von Innovationen werden damit vollständig und systematisch ermöglicht. Dafür stellt das Buch neben einer Vielzahl von Tools und Methoden ein von der Innovationsberatung Dark Horse Innovation speziell entwickeltes Framework bereit – das Innovation Board. Es ist zugleich taktischer Rahmen und Spielanleitung für Innovation. Das Digital Innovation Playbook sagt Gründern und Praktikern in Unternehmen genau, was die für sie jeweils besten Spielzüge sind, um Innovation erfolgreich zu entwickeln und umzusetzen.39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
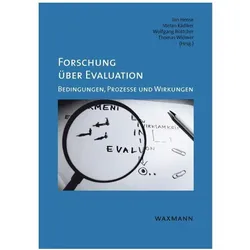
Forschung über Evaluation, FachbücherIn den letzten Jahren hat sich die Evaluation in verschiedenen Bereichen des sozialen Handelns als eine wissenschaftlich fundierte Methode zur Bewertung von Prozessen, Wirkungen und Nutzen sozialer Praktiken etabliert. Unweigerlich wirft der Einsatz von Evaluation stets Fragen zu ihrer optimalen Nutzung und ihren Vorteilen auf: Wie entstehen Evaluationsaktivitäten und wie kann Evaluation am besten gestaltet werden? Welche Ausgangsbedingungen sind hilfreich? Wie werden Evaluierungsergebnisse behandelt? In jüngerer Zeit wurden diese Fragen zunehmend in der empirischen Forschung behandelt. Dieser Band bietet eine transdisziplinäre Plattform für Forschungsprojekte, die sich mit Evaluierungen und Evaluierungssystemen als Ganzes oder in Teilaspekten befassen. Mithilfe verschiedener theoretischer und methodologischer Ansätze untersuchen die Autoren die Evaluationsaktivität.29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wie unterscheidet sich die Abschreibungsdauer für immaterielle Vermögenswerte von der für materielle Vermögenswerte? Welche Faktoren beeinflussen die Wahl der Abschreibungsdauer?
Die Abschreibungsdauer für immaterielle Vermögenswerte ist in der Regel länger als die für materielle Vermögenswerte, da immaterielle Vermögenswerte oft über einen längeren Zeitraum einen Nutzen generieren. Die Wahl der Abschreibungsdauer wird von Faktoren wie der erwarteten Nutzungsdauer, dem technologischen Fortschritt und den gesetzlichen Vorschriften beeinflusst. Unternehmen müssen die Abschreibungsdauer sorgfältig prüfen, um eine angemessene Bewertung ihrer Vermögenswerte sicherzustellen. **
-
Wie kann die Abschreibungsdauer für ein abnutzbares Wirtschaftsgut korrekt ermittelt werden? Was sind die üblichen Methoden zur Bestimmung der Abschreibungsdauer?
Die Abschreibungsdauer für ein abnutzbares Wirtschaftsgut kann durch die Nutzungsdauer oder die geschätzte Nutzungsmenge bestimmt werden. Übliche Methoden zur Bestimmung der Abschreibungsdauer sind die lineare Abschreibungsmethode, die degressive Abschreibungsmethode und die Leistungsabschreibungsmethode. Es ist wichtig, die Abschreibungsdauer regelmäßig zu überprüfen und gegebenenfalls anzupassen, um eine korrekte Bewertung des Wirtschaftsguts sicherzustellen. **
-
Was spricht für und gegen eine kurze Abschreibungsdauer?
Für eine kurze Abschreibungsdauer spricht, dass das Unternehmen schneller von steuerlichen Vorteilen profitieren kann und die tatsächliche Wertminderung des Vermögensgegenstands schneller berücksichtigt wird. Gegen eine kurze Abschreibungsdauer spricht, dass dadurch die Gewinne des Unternehmens kurzfristig sinken und somit die Steuerlast in den folgenden Jahren höher ausfallen kann. Zudem kann eine zu kurze Abschreibungsdauer dazu führen, dass der tatsächliche Wertverlust des Vermögensgegenstands nicht angemessen berücksichtigt wird. **
-
Was bestimmt die Abschreibungsdauer von Vermögensgegenständen in einem Unternehmen?
Die Abschreibungsdauer von Vermögensgegenständen wird durch die Nutzungsdauer bestimmt, also wie lange das Unternehmen den Vermögensgegenstand voraussichtlich nutzen wird. Zudem spielen gesetzliche Vorschriften und steuerliche Regelungen eine Rolle bei der Festlegung der Abschreibungsdauer. Die Abschreibungsdauer kann auch von betriebswirtschaftlichen Überlegungen und individuellen Unternehmensentscheidungen abhängen. **

Wie lange beträgt die durchschnittliche Abschreibungsdauer für Maschinen und Anlagen in der Industrie? Was ist die übliche Abschreibungsdauer für Immobilien in der gewerblichen Nutzung?
Die durchschnittliche Abschreibungsdauer für Maschinen und Anlagen in der Industrie beträgt in der Regel zwischen 5 und 10 Jahren. Die übliche Abschreibungsdauer für Immobilien in der gewerblichen Nutzung liegt meist zwischen 20 und 50 Jahren. **
Wie lange ist die durchschnittliche Abschreibungsdauer für Computerhardware in einem Unternehmen?
Die durchschnittliche Abschreibungsdauer für Computerhardware in einem Unternehmen beträgt in der Regel 3 bis 5 Jahre. Dies hängt jedoch von der Art der Hardware und der Nutzungsdauer ab. Nach Ablauf der Abschreibungsdauer wird die Hardware in der Regel ausgetauscht oder erneuert. **
Top-Angebote
Produkte zum Begriff Abschreibungsdauer:
-
Festo - Marke für Technologie, Innovation, Bildung, Wissen und Verantwortung, Fachbücher von Patricia PiekenbrockWas ist das Wesen einer Marke? Wie lässt es sich erfassen und was zeichnet es aus? Logos, Farben, Formen, Schriftzüge - natürlich soll eine Marke auf den ersten Blick erkennbar und zugleich unverwechselbar sein. Aber was macht eine Marke tatsächlich lebendig und vor allem zukunftsfähig in einer Welt, die sich zwischen analogem Klimawandel und digitaler Transformation bewegt? Es sind Menschen, die die Marke Festo prägen. Eingebettet in einer global agierenden Weltgemeinschaft sind sie Markenbotschafter eines lebendigen Netzwerks. Ein grosses Wort, das Verantwortung birgt. Denn Eigenschaften einer Marke werden nur dann wahrnehmbar, wenn sie zur kulturellen Substanz eines Unternehmens gehören. So prägt die Marke auch den Menschen. Wo steht die Marke Festo und wo möchte sie hin? Ziel des Familienunternehmens ist es, nachhaltige Lösungen für Mensch, Tier und Umwelt zu entwickeln und auf den Weg in eine verantwortungsvolle Zukunft zu bringen. Um dieses Markenversprechen einzulösen, setzt Festo auf die Dimensionen Technologie, Innovation, Bildung, Wissen und Verantwortung.39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
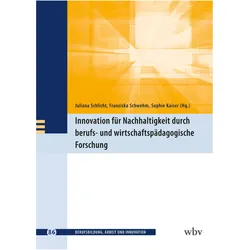
Innovation für Nachhaltigkeit durch berufs- und wirtschaftspädagogische Forschung, Fachbücher von Juliana Schlicht, Franziska Schwehm, Sophie KaiserDas Fachbuch "Innovation für Nachhaltigkeit durch berufs- und wirtschaftspädagogische Forschung" bietet eine umfassende Analyse der Rolle der beruflichen Bildung in der nachhaltigen Entwicklung. Angesichts globaler Herausforderungen wie Klimawandel und soziale Ungleichheit wird die Notwendigkeit innovativer Ansätze in der Berufsbildung deutlich. Der Sammelband gliedert sich in fünf Kapitel, die verschiedene Aspekte der nachhaltigen Entwicklung in der beruflichen Bildung beleuchten. Von der kritischen Analyse bestehender Konzepte über innovative Lehrmethoden bis hin zu digitalen Bildungsinnovationen werden vielfältige Perspektiven und Lösungen präsentiert. Die Beiträge von verschiedenen Autorinnen und Autoren bieten wertvolle Einblicke in die Integration von Nachhaltigkeit in die berufliche Bildung und zeigen, wie diese zur Bewältigung aktueller Herausforderungen beitragen kann. Das Buch richtet sich an Fachkräfte, Studierende und Interessierte, die sich mit der Schnittstelle von Bildung und Nachhaltigkeit auseinandersetzen möchten.59,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Chicco Digitaler Audio-Babymonitor, DECT-Technologie, Zwei-Wege-Kommunikation, 5 (Babyphone Audio, 300 m) (00011991000000)Chicco Digitaler Audio-Babymonitor, DECT-Technologie, Zwei-Wege-Kommunikation, 5 (Babyphone Audio, 300 m) (00011991000000)61,04 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Erwin Marx (1893-1980), Ingenieurwissenschaftler in Braunschweig, und die Forschung und Entwicklung, Fachbücher von Helmut MaierDas Buch "Erwin Marx (1893-1980), Ingenieurwissenschaftler in Braunschweig, und die Forschung und Entwicklung" bietet eine umfassende Analyse des Lebens und der Arbeit von Erwin Marx, einem bedeutenden Ingenieurwissenschaftler des 20. Jahrhunderts. Es beleuchtet seine Rolle in der Entwicklung der Elektrotechnik, insbesondere im Bereich der elektrischen Energieübertragung über weite Entfernungen. Der Autor, Helmut Maier, führt die Leser durch Marx' Karriere, beginnend mit seinen Anfängen in Sachsen bis hin zu seiner Zeit in Braunschweig, wo er als Wissenschaftsorganisator und Forscher tätig war. Das Buch behandelt verschiedene Aspekte von Marx' Arbeit, einschliesslich seiner Beiträge zur Hochfrequenzforschung, der Lichtbogenforschung und der Entwicklung von Stromrichtern. Es wird auch auf die Herausforderungen eingegangen, die er während des Zweiten Weltkriegs und in der Nachkriegszeit bewältigen musste, sowie auf die Kontinuität in der Forschung und Organisation, die seine Karriere prägte.40,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist die typische Abschreibungsdauer für materielle Anlagegüter in einem Unternehmen? Welche Faktoren beeinflussen die Abschreibungsdauer von Vermögenswerten?
Die typische Abschreibungsdauer für materielle Anlagegüter beträgt in der Regel zwischen 3 und 50 Jahren, abhängig von der Art des Vermögenswerts. Faktoren, die die Abschreibungsdauer beeinflussen, sind die Nutzungsdauer des Vermögenswerts, der Restwert, die geplante Nutzung des Vermögenswerts und gesetzliche Vorschriften. Eine genaue Abschreibungsdauer wird durch eine sorgfältige Bewertung dieser Faktoren bestimmt. **
-
Wie lange sollte die Abschreibungsdauer für computerbasierte Anlagegüter sein? Was muss berücksichtigt werden, um die Abschreibungsdauer für ein Gebäude festzulegen?
Die Abschreibungsdauer für computerbasierte Anlagegüter sollte in der Regel zwischen 3 und 5 Jahren liegen, da sich die Technologie schnell weiterentwickelt. Bei der Festlegung der Abschreibungsdauer für ein Gebäude müssen Faktoren wie die Nutzungsdauer, der Wertverlust und die Instandhaltungskosten berücksichtigt werden. Außerdem spielen gesetzliche Vorschriften und steuerliche Aspekte eine Rolle bei der Bestimmung der Abschreibungsdauer. **
-
Wie unterscheidet sich die Abschreibungsdauer für immaterielle Vermögenswerte von der für materielle Vermögenswerte? Welche Faktoren beeinflussen die Wahl der Abschreibungsdauer?
Die Abschreibungsdauer für immaterielle Vermögenswerte ist in der Regel länger als die für materielle Vermögenswerte, da immaterielle Vermögenswerte oft über einen längeren Zeitraum einen Nutzen generieren. Die Wahl der Abschreibungsdauer wird von Faktoren wie der erwarteten Nutzungsdauer, dem technologischen Fortschritt und den gesetzlichen Vorschriften beeinflusst. Unternehmen müssen die Abschreibungsdauer sorgfältig prüfen, um eine angemessene Bewertung ihrer Vermögenswerte sicherzustellen. **
-
Wie kann die Abschreibungsdauer für ein abnutzbares Wirtschaftsgut korrekt ermittelt werden? Was sind die üblichen Methoden zur Bestimmung der Abschreibungsdauer?
Die Abschreibungsdauer für ein abnutzbares Wirtschaftsgut kann durch die Nutzungsdauer oder die geschätzte Nutzungsmenge bestimmt werden. Übliche Methoden zur Bestimmung der Abschreibungsdauer sind die lineare Abschreibungsmethode, die degressive Abschreibungsmethode und die Leistungsabschreibungsmethode. Es ist wichtig, die Abschreibungsdauer regelmäßig zu überprüfen und gegebenenfalls anzupassen, um eine korrekte Bewertung des Wirtschaftsguts sicherzustellen. **
Ähnliche Suchbegriffe für Abschreibungsdauer
-
Digital Innovation Playbook, Fachbücher von Dark Horse InnovationDas Handbuch für Innovationen in der digitalen Welt. Das Digital Innovation Playbook ist das erste komplette Handbuch für alle, die Innovation betreiben, geschrieben von einer der renommiertesten Innovationsschmieden unserer Zeit. Es ist eine Weiterentwicklung des Design Thinkings und versteht sich wie kein zweites als Arbeitsbuch für die Praxis. Die Vorbereitung, Durchführung und Weitergabe von Innovationen werden damit vollständig und systematisch ermöglicht. Dafür stellt das Buch neben einer Vielzahl von Tools und Methoden ein von der Innovationsberatung Dark Horse Innovation speziell entwickeltes Framework bereit – das Innovation Board. Es ist zugleich taktischer Rahmen und Spielanleitung für Innovation. Das Digital Innovation Playbook sagt Gründern und Praktikern in Unternehmen genau, was die für sie jeweils besten Spielzüge sind, um Innovation erfolgreich zu entwickeln und umzusetzen.39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Forschung über Evaluation, FachbücherIn den letzten Jahren hat sich die Evaluation in verschiedenen Bereichen des sozialen Handelns als eine wissenschaftlich fundierte Methode zur Bewertung von Prozessen, Wirkungen und Nutzen sozialer Praktiken etabliert. Unweigerlich wirft der Einsatz von Evaluation stets Fragen zu ihrer optimalen Nutzung und ihren Vorteilen auf: Wie entstehen Evaluationsaktivitäten und wie kann Evaluation am besten gestaltet werden? Welche Ausgangsbedingungen sind hilfreich? Wie werden Evaluierungsergebnisse behandelt? In jüngerer Zeit wurden diese Fragen zunehmend in der empirischen Forschung behandelt. Dieser Band bietet eine transdisziplinäre Plattform für Forschungsprojekte, die sich mit Evaluierungen und Evaluierungssystemen als Ganzes oder in Teilaspekten befassen. Mithilfe verschiedener theoretischer und methodologischer Ansätze untersuchen die Autoren die Evaluationsaktivität.29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Unterstützte KommunikationUnterstützte Kommunikation , Eine Einführung in Theorie und Praxis , Linsen, Tönungen & Folien > Lichter & Leuchten , Auflage: 6. Auflage, Erscheinungsjahr: 20210210, Produktform: Kartoniert, Redaktion: Wilken, Etta, Auflage: 21006, Auflage/Ausgabe: 6. Auflage, Seitenzahl/Blattzahl: 326, Abbildungen: 22 Abbildungen, 10 Tabellen, Themenüberschrift: EDUCATION / Special Education / General, Keyword: Alternative Kommunikation; Nichtsprechende Kommunikation; Spracherwerb, Fachschema: Behinderung / Kinder, Jugendliche~Jugend / Behinderung~Kind / Behinderung~Bildung / Bildungsmanagement~Bildungsmanagement~Management / Bildungsmanagement~Bildungspolitik~Politik / Bildung~Kommunikation (Mensch)~Behindertenpädagogik (Sonderpädagogik)~Behinderung / Pädagogik~Pädagogik / Behinderung~Pädagogik / Sonderpädagogik~Sonderpädagogik~Sozialarbeit~Spracherwerb~Sprachbehinderung~Sprache / Störungen~Sprachstörung - Patholinguistik~Störung (psychologisch) / Sprachstörung, Fachkategorie: Sonderpädagogik, Bildungszweck: für spezielle Lernschwächen, Thema: Optimieren, Warengruppe: HC/Sonderpädagogik, Behindertenpädagogik, Fachkategorie: Bildungsstrategien und -politik, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Kohlhammer W., Verlag: Kohlhammer W., Verlag: Kohlhammer, W., GmbH, Länge: 231, Breite: 157, Höhe: 20, Gewicht: 497, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783170329744 9783170257757 9783170212947 9783170192188 9783170167322, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,32,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was spricht für und gegen eine kurze Abschreibungsdauer?
Für eine kurze Abschreibungsdauer spricht, dass das Unternehmen schneller von steuerlichen Vorteilen profitieren kann und die tatsächliche Wertminderung des Vermögensgegenstands schneller berücksichtigt wird. Gegen eine kurze Abschreibungsdauer spricht, dass dadurch die Gewinne des Unternehmens kurzfristig sinken und somit die Steuerlast in den folgenden Jahren höher ausfallen kann. Zudem kann eine zu kurze Abschreibungsdauer dazu führen, dass der tatsächliche Wertverlust des Vermögensgegenstands nicht angemessen berücksichtigt wird. **
-
Was bestimmt die Abschreibungsdauer von Vermögensgegenständen in einem Unternehmen?
Die Abschreibungsdauer von Vermögensgegenständen wird durch die Nutzungsdauer bestimmt, also wie lange das Unternehmen den Vermögensgegenstand voraussichtlich nutzen wird. Zudem spielen gesetzliche Vorschriften und steuerliche Regelungen eine Rolle bei der Festlegung der Abschreibungsdauer. Die Abschreibungsdauer kann auch von betriebswirtschaftlichen Überlegungen und individuellen Unternehmensentscheidungen abhängen. **
-
Wie lange beträgt die durchschnittliche Abschreibungsdauer für Maschinen und Anlagen in der Industrie? Was ist die übliche Abschreibungsdauer für Immobilien in der gewerblichen Nutzung?
Die durchschnittliche Abschreibungsdauer für Maschinen und Anlagen in der Industrie beträgt in der Regel zwischen 5 und 10 Jahren. Die übliche Abschreibungsdauer für Immobilien in der gewerblichen Nutzung liegt meist zwischen 20 und 50 Jahren. **
-
Wie lange ist die durchschnittliche Abschreibungsdauer für Computerhardware in einem Unternehmen?
Die durchschnittliche Abschreibungsdauer für Computerhardware in einem Unternehmen beträgt in der Regel 3 bis 5 Jahre. Dies hängt jedoch von der Art der Hardware und der Nutzungsdauer ab. Nach Ablauf der Abschreibungsdauer wird die Hardware in der Regel ausgetauscht oder erneuert. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.